キャッシュフロー計算書は、損益計算書や貸借対照表と並ぶ重要な財務諸表でありながら、間接法での作成には独特の難しさがあります。利益とキャッシュのズレを正しく調整できていないと、金融機関や投資家への説明にも支障をきたします。本稿では、間接法によるキャッシュフロー計算書作成でつまずきやすいポイントを整理します。
間接法の基本的な考え方
- 税引前当期純利益を起点に非資金損益項目を調整
- 減価償却費や引当金繰入額など利益に影響するが資金移動を伴わない項目を加減算
- 営業活動・投資活動・財務活動の3区分に分類
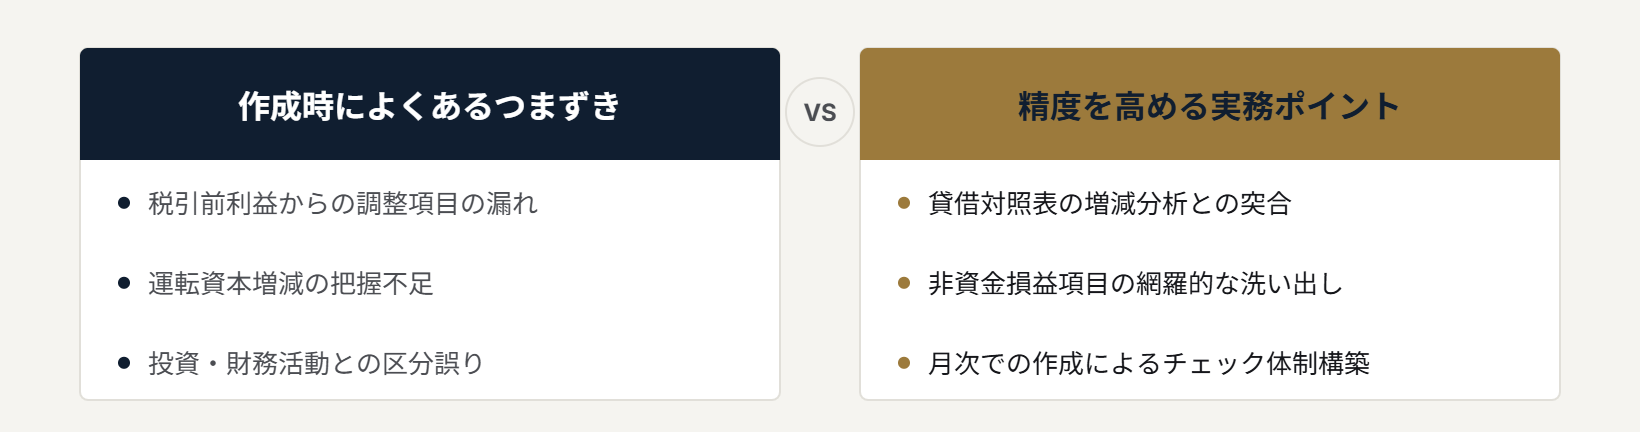
つまずきやすいポイント
- 売上債権・棚卸資産・仕入債務など運転資本の増減把握
- 固定資産の購入・売却に伴う損益と投資活動キャッシュフローの区分
- 未収・未払計上額の期をまたぐ調整漏れ
精度を高めるための実務
- 貸借対照表の期首・期末増減と機械的に突合するチェック表を作成
- 月次でキャッシュフロー計算書を作成し、期末の負荷を分散
- 資金繰り表との整合性を定期的に確認する
まとめ
キャッシュフロー計算書の精度は、日々の仕訳の正確さと、貸借対照表の増減分析を地道に積み重ねることで高まります。月次での作成を習慣化し、期末に慌てないチェック体制を整えることが、信頼性のある資金情報の開示につながります。