「収益認識に関する会計基準」の適用により、これまで出荷基準や検収基準で計上していた売上について、取引の実態に即した見直しが求められるようになりました。特に複数の商品・サービスを組み合わせて提供する取引では、収益の計上時期・金額の判断が複雑になります。本稿では、新基準の基本的な考え方と実務対応のポイントを整理します。
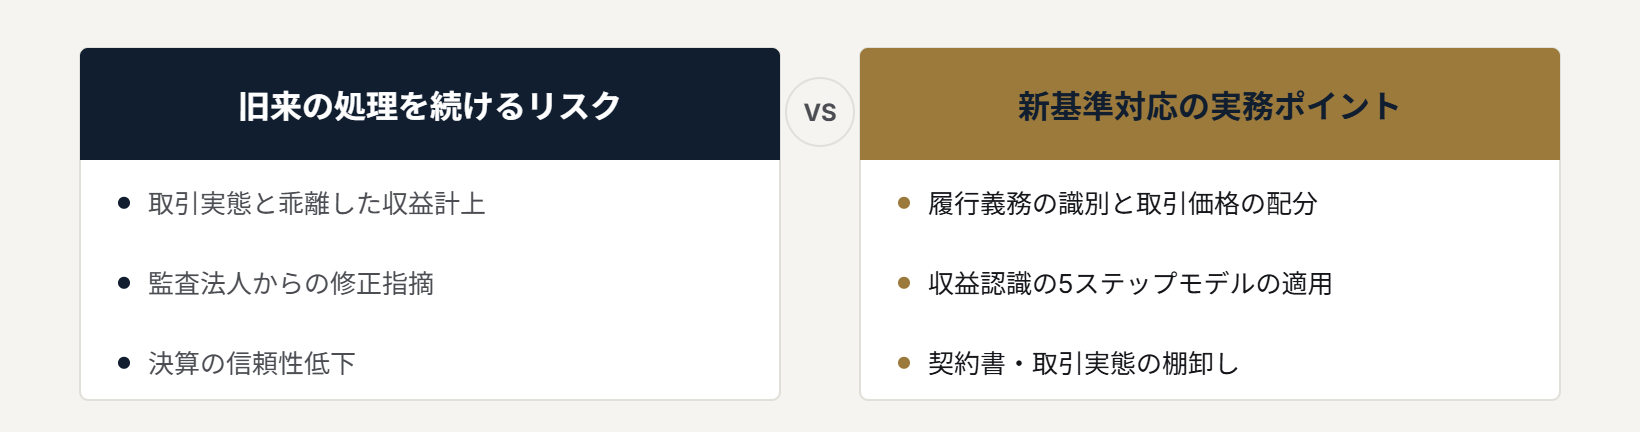
収益認識の5ステップモデル
- ①契約の識別 ②履行義務の識別 ③取引価格の算定
- ④取引価格の履行義務への配分 ⑤履行義務充足時の収益認識
- 一つの契約に複数の履行義務が含まれる場合は、それぞれ独立して評価
実務で特に注意すべき取引
- 保守・サポートを含むソフトウェア販売契約
- 複数年契約・サブスクリプション型のサービス提供
- 代理人取引(本人か代理人かの判定)による収益の総額・純額表示の違い
導入・運用時の留意点
- 既存の契約書・取引フローの棚卸しと分類
- 会計システム側での履行義務単位の収益管理体制の整備
- 監査法人と論点を早期に共有し、判断の根拠を文書化
まとめ
収益認識基準への対応は、単なる経理処理の変更にとどまらず、契約内容や取引プロセス全体を見直す機会でもあります。自社の取引実態を正確に把握し、履行義務ごとの収益認識を適切に設計することが、信頼性の高い決算につながります。