M&Aによって計上されたのれんは、日本基準では一定期間での償却に加え、減損の兆候がある場合には減損テストの実施が求められます。のれんの減損は、ひとたび発生すると財務諸表に大きなインパクトを与えるため、兆候の把握と評価プロセスの整備が欠かせません。本稿では、のれんの減損テストの基本的な考え方と実務上のポイントを整理します。
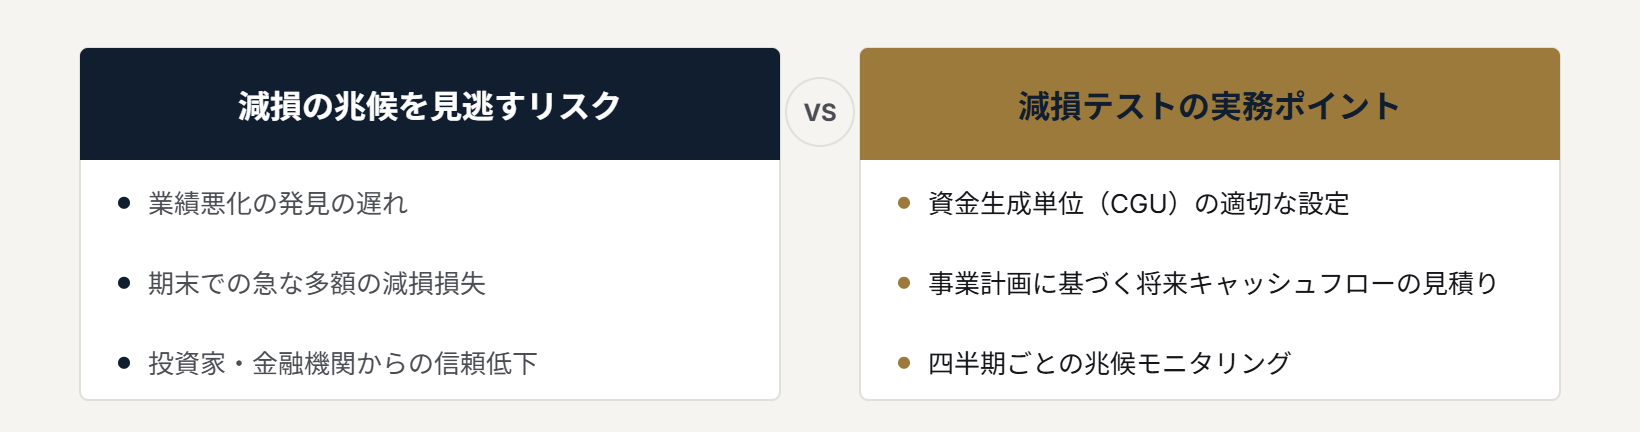
減損の兆候とは
- 取得時に想定した収益計画からの大幅な下方乖離
- 事業環境の著しい悪化(市場縮小、主要取引先の喪失など)
- のれんを含む資産グループの市場価格の著しい下落
減損テストの進め方
- 資金生成単位(CGU)ごとに回収可能価額を見積る
- 帳簿価額が回収可能価額を上回る場合に減損損失を認識
- 将来キャッシュフローの見積りには取締役会承認済みの事業計画を使用
実務上の留意点
- 見積りの前提条件(成長率、割引率など)の合理性を文書化
- 監査法人とは早い段階から前提条件についてすり合わせる
- 兆候判定は年度末だけでなく、四半期ごとに実施する
まとめ
のれんの減損は、期末になって慌てて対応するものではなく、日頃からの業績モニタリングと事業計画の継続的な見直しによって備えるべきものです。早期の兆候把握と、根拠ある見積りの文書化が、適切な減損処理と円滑な監査対応につながります。