税効果会計は、会計上の利益と税務上の所得のズレを調整するための重要な会計処理です。なかでも繰延税金資産の計上は、将来の課税所得の有無という不確実な見積りに依存するため、慎重な判断が求められます。本稿では、繰延税金資産の回収可能性をどのように評価し、決算に反映すべきかを整理します。
繰延税金資産とは何か
- 会計上の費用・税務上の損金算入時期の違いから生じる将来減算一時差異に対応する資産
- 将来、課税所得が発生した際に税負担を軽減する効果を持つ
- 回収可能性が見込めない部分は資産として計上できない
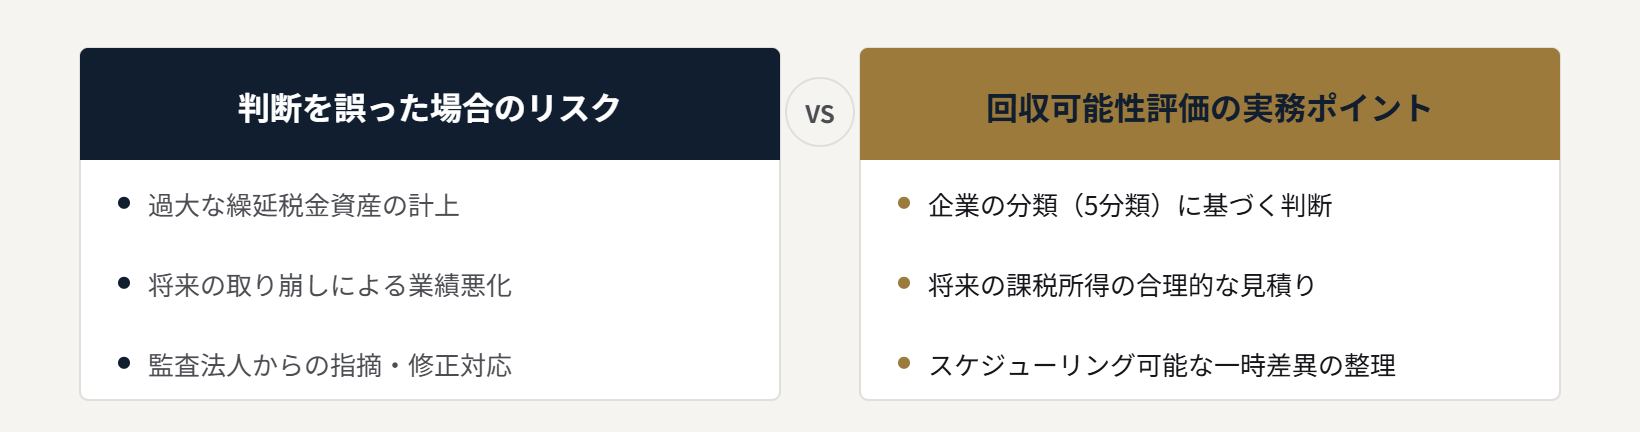
企業の分類と回収可能性の判断
- 「税効果会計に係る会計基準の適用指針」に基づき、企業を5つに分類
- 分類ごとに計上できる繰延税金資産の範囲が異なる
- 過去の業績推移や将来の事業計画の合理性が判断の鍵となる
実務上の留意点
- スケジューリング不能な一時差異の取り扱いに注意
- 中期経営計画との整合性を監査法人に説明できるようにしておく
- 期末だけでなく、四半期ごとに見積りの妥当性を見直す
まとめ
繰延税金資産の回収可能性評価は、単なる会計処理ではなく、将来の収益力に対する経営判断そのものを反映するものです。合理的な根拠に基づいた見積りと、監査法人との丁寧なコミュニケーションが、適切な税効果会計の実践につながります。