有価証券報告書を提出した後に誤りが判明した場合、訂正報告書の提出や原因分析、再発防止策の検討が必要になります。開示後の対応体制が整っていないと、誤りの発見が外部からの指摘に頼ることになり、対応が後手に回ってしまいます。
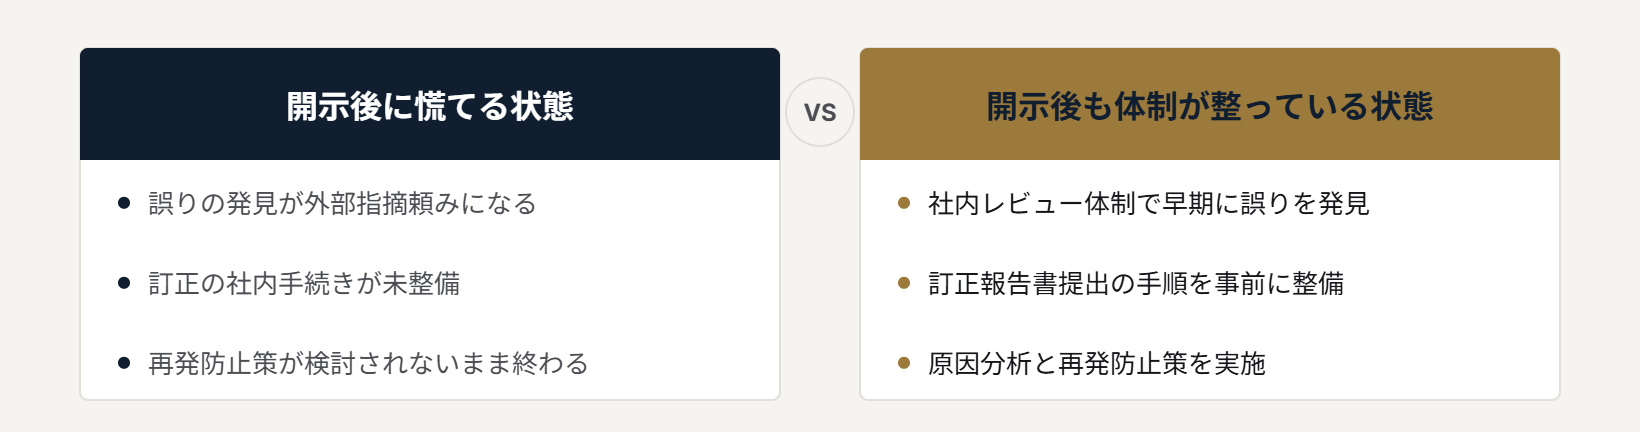
開示後の対応が後手に回ると起こる問題
- 誤りの発見が監査法人や外部からの指摘に依存してしまう
- 訂正報告書提出に向けた社内手続きが整理されておらず、対応に時間がかかる
- 原因分析や再発防止策の検討が不十分なまま終わってしまう
開示後レビュー体制を整えるための実務ポイント
- 開示後も一定期間、社内レビューを行い誤りを早期に発見する体制を作る
- 訂正報告書提出が必要になった場合の社内手続き・承認フローを事前に整備しておく
- 誤りが発生した場合は原因を分析し、再発防止策を業務プロセスに反映させる
- 監査法人とも開示後の論点を共有し、必要な対応を早期に協議する
まとめ
開示後の対応体制を整えておくことは、有価証券報告書の信頼性を保つうえで欠かせません。誤りを未然に防ぐ仕組みと、発生した場合に迅速に対応できる体制の両方を準備しておくことが重要です。