製造業の決算では、原価計算や在庫評価が利益に与える影響が大きく、評価方法や差異分析のタイミングを誤ると決算数値が大きくブレる要因になります。特に標準原価差異の処理や滞留在庫の評価見直しは、決算直前に慌てて対応するのではなく、期中からの継続的な管理が重要です。
原価計算・在庫評価で生じやすい問題
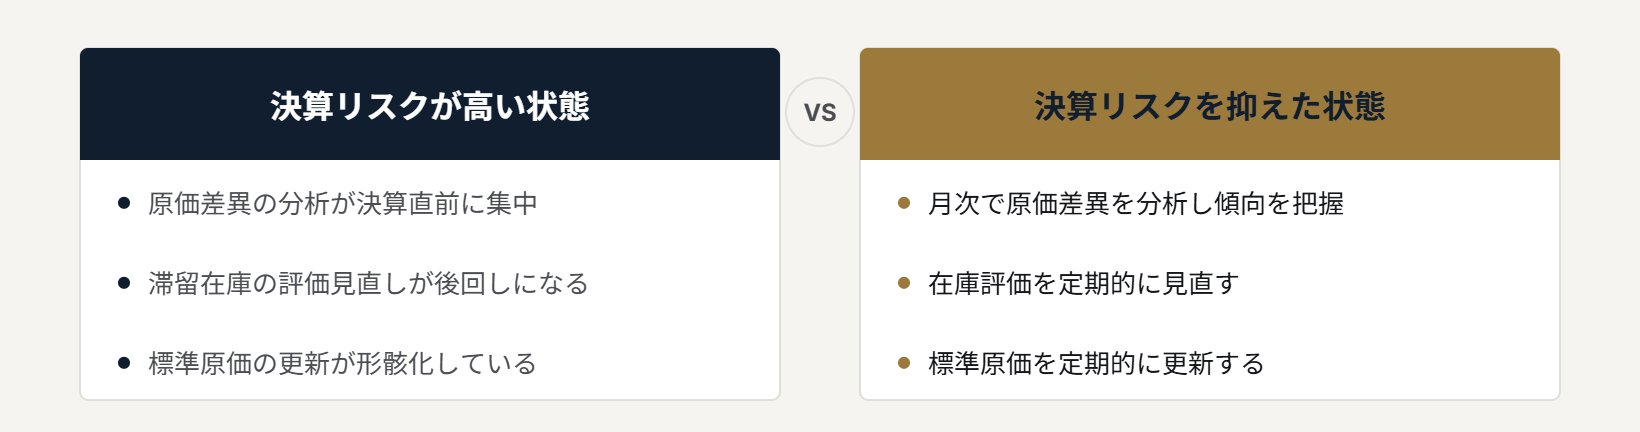
- 標準原価と実際原価の差異分析が決算期に集中し、原因の特定が難しくなる
- 滞留・陳腐化した在庫の評価減が後回しになり、決算直前に大きな影響が出る
- 標準原価の見直しが形骸化し、実態とかけ離れた原価のまま運用される
決算リスクを抑えるための実務ポイント
- 原価差異を月次で分析し、異常値を早期に発見する体制を整える
- 滞留在庫の状況を定期的に棚卸・レビューし、評価減の要否を早めに判断する
- 標準原価を定期的に見直し、実態との乖離を最小限に抑える
- 製造部門と経理部門が連携し、原価情報の精度を高める
まとめ
製造業特有の原価計算・在庫評価は、決算数値に与えるインパクトが大きいテーマです。期中からの継続的なモニタリングによって、決算直前の負荷と数値のブレを抑えることができます。