M&Aはクロージングがゴールではなく、むしろそこからがスタートです。買収後の統合プロセス(PMI)において、経理・会計機能の統合は後回しにされがちですが、放置すると連結決算の負荷増大やグループガバナンスの低下を招きます。本稿では、PMIにおける経理・会計統合の実務ポイントを整理します。
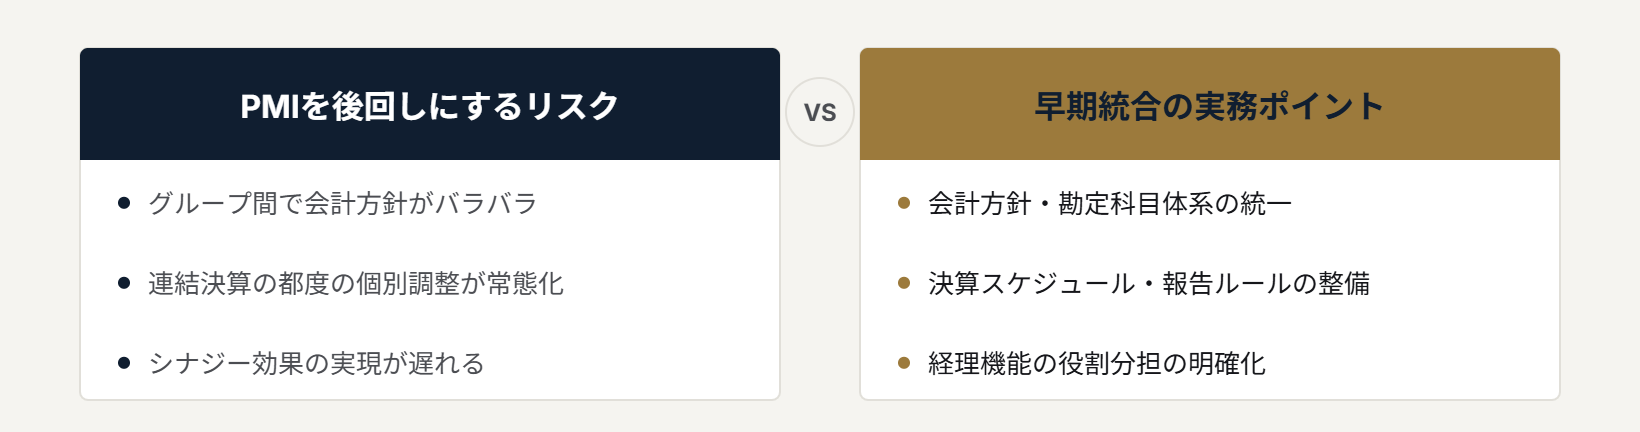
経理PMIで最初に着手すべきこと
- 買収先の会計方針・決算スケジュールの把握
- 自社グループの会計基準との差異分析
- 連結パッケージ・報告フォーマットの整備
統合プロセスで直面しやすい課題
- システムの違いによるデータ連携の手間
- 現地スタッフとの信頼関係構築と業務移管
- 買収契約(表明保証・価格調整条項)に関する会計処理
実務上の留意点
- 統合スケジュールを100日プランとして明確化する
- 優先順位をつけ、決算・開示に直結する項目から着手
- 外部専門家を活用し、客観的な視点を取り入れる
まとめ
経理・会計のPMIは、M&Aの成果を実際の数字として刈り取るための土台づくりです。統合初期から計画的に取り組むことで、連結決算の効率化とグループガバナンスの強化を同時に実現できます。