新しいリース会計基準の導入により、これまでオフバランスで処理されてきたオペレーティング・リースの多くが、貸借対照表に使用権資産・リース負債として計上されることになります。対象となる契約の洗い出しから金額の算定まで、実務上は準備すべき事項が多岐にわたります。本稿では、新基準対応に向けた実務上のポイントを整理します。
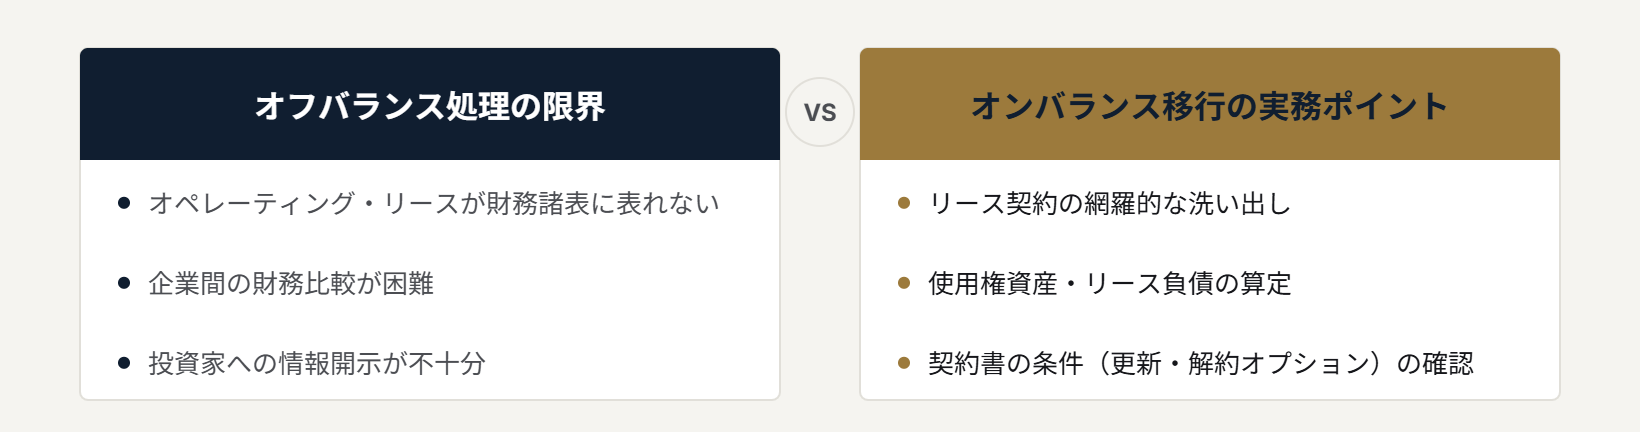
新基準で何が変わるのか
- 原則としてすべてのリースをオンバランス処理
- 使用権資産の計上と減価償却費の認識
- リース負債に対する利息費用の計上
対応にあたって最初に行うべきこと
- 社内に散在するリース契約・賃貸借契約の棚卸し
- 不動産賃貸借、OA機器、車両リースなど契約類型ごとの整理
- 少額・短期リースなど簡便的な取り扱いの対象確認
実務上の留意点
- 割引率の設定方法を社内で統一する
- 契約更新・解約オプションの行使可能性の判断
- 会計システム・台帳管理の見直しと体制整備
まとめ
新リース会計基準への対応は、契約書の洗い出しという地道な作業から始まります。早めに対象契約を可視化し、算定方法や判断基準を社内で統一しておくことが、スムーズな移行と決算対応の鍵となります。