インボイス制度や電子帳簿保存法への対応は、請求書の記載要件の確認や証憑の保存方法など、日々の経理業務に直接影響します。対応がルール化されておらず、都度判断に迷う状態が続くと、仕入税額控除の判定や証憑管理に余計な時間がかかってしまいます。
対応が後手に回ると起こる問題
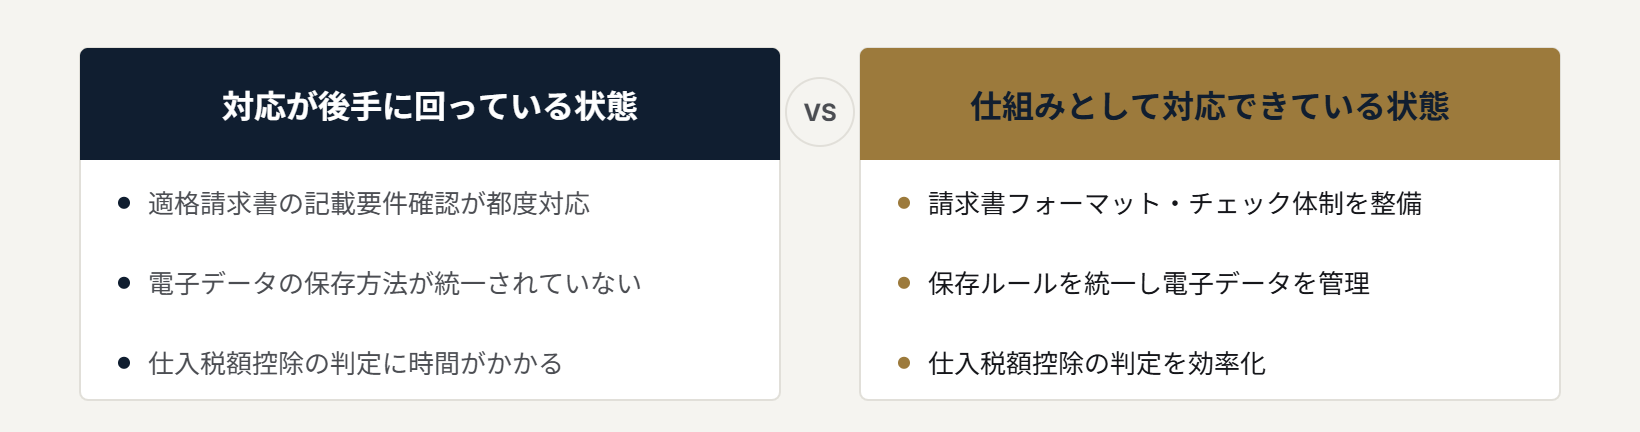
- 適格請求書の記載要件を満たしているかの確認が、都度手探りになる
- 電子データの保存方法が統一されておらず、証憑の管理が煩雑になる
- 仕入税額控除の判定に迷い、処理のスピードが落ちる
仕組みとして対応するための実務ポイント
- 請求書のフォーマットやチェック項目を整理し、確認作業を標準化する
- 電子帳簿保存法の要件に沿った保存ルールを定め、電子データを一元管理する
- 仕入税額控除の判定基準を明確にし、担当者による判断のばらつきを防ぐ
- 制度変更の情報を継続的にキャッチアップし、社内ルールを更新する
まとめ
インボイス制度や電子帳簿保存法への対応は、一度ルールを整備すれば日々の業務負荷を大きく減らせる領域です。仕組み化によって、判断のばらつきや確認作業の手間を減らしていくことが重要です。