連結決算では、グループ会社間で発生した取引や債権債務を消去し、グループ全体として適切な損益・財政状態を表示する必要があります。内部取引の突合や消去仕訳が属人化・後手に回っていると、連結決算のスケジュールを圧迫する大きな要因になります。
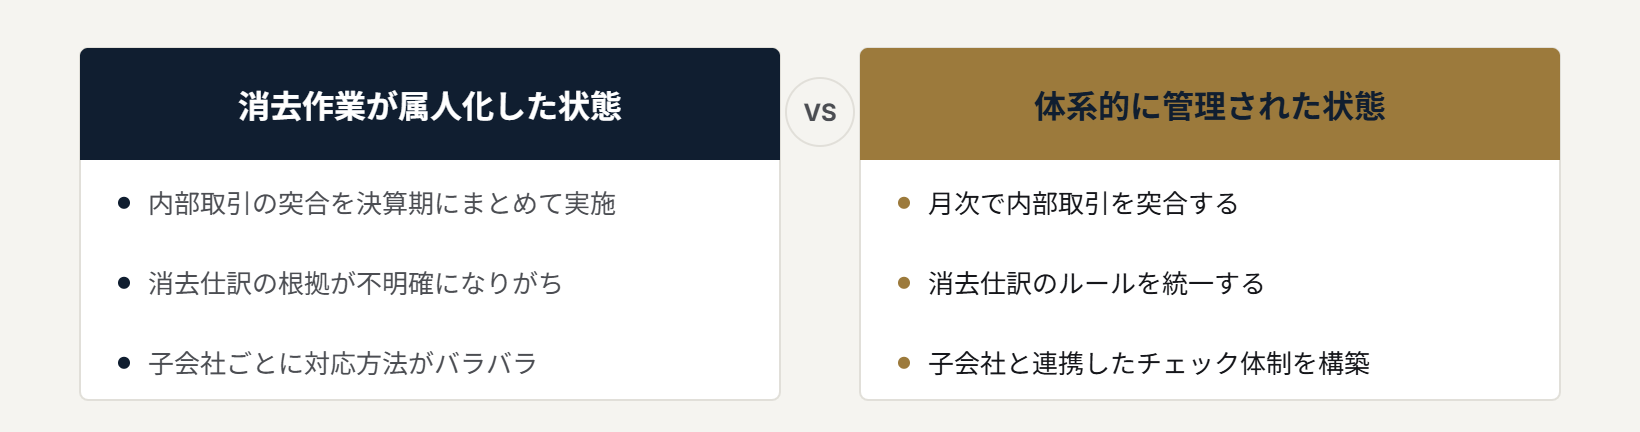
内部取引消去で起こりやすい問題
- 内部取引の突合が決算期にまとめて行われ、差異の解消に時間がかかる
- 消去仕訳の根拠資料が整理されておらず、監査対応に手間がかかる
- 子会社ごとに処理方法や精度がバラバラで、グループ全体の統一感に欠ける
内部取引消去を体系的に管理するための実務ポイント
- 月次で内部取引残高を突合し、差異を早期に解消する
- 消去仕訳のルール・フォーマットをグループで統一する
- 子会社の経理担当者と連携し、取引データの精度を高める
- 消去仕訳の根拠資料を整理し、監査対応をスムーズにする
まとめ
内部取引消去の精度は、連結決算全体のスピードと正確性に直結します。グループ全体でルールを統一し、月次からコツコツと取引を突合しておくことが、連結決算早期化の近道です。