決算早期化を実現するには、決算期になってから数値を集計するのではなく、月次の時点で予算と実績の差異を継続的に把握しておくことが欠かせません。予実管理の仕組みが整っていないと、着地見込みの精度が低いまま決算を迎え、差異要因の分析に時間がかかってしまいます。
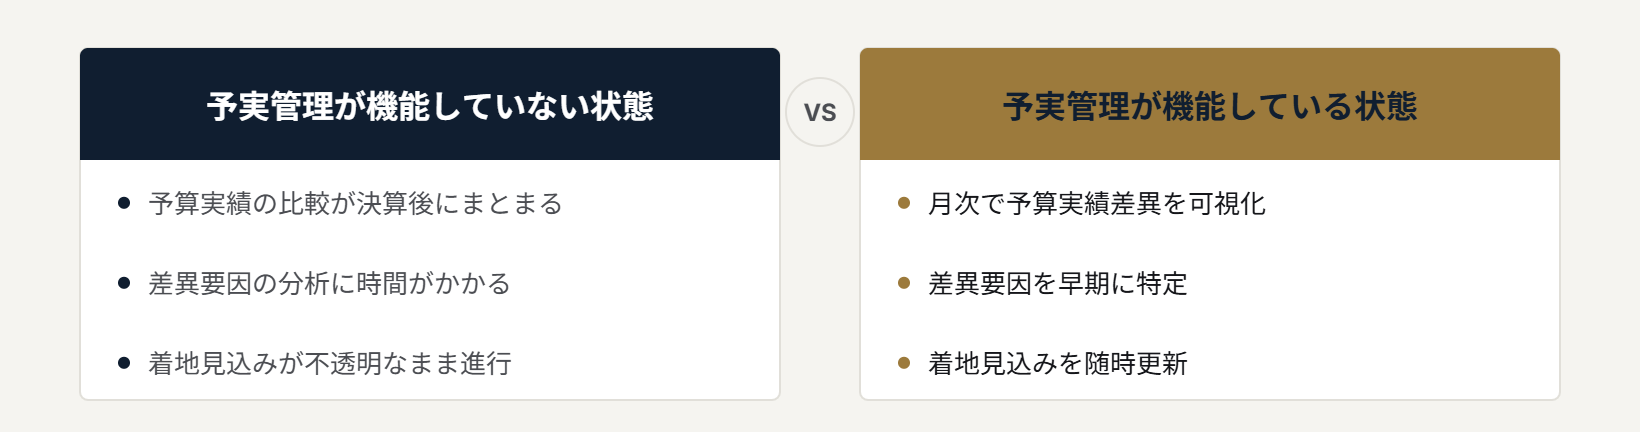
予実管理が機能していないと起こる問題
- 予算と実績の比較が決算後にまとめて行われ、対応が後手に回る
- 差異が生じた原因の特定に時間がかかり、要因分析が形骸化する
- 期中の着地見込みが不透明なまま、決算直前に数値が大きく動く
予実管理を機能させるための実務ポイント
- 月次で予算と実績の差異を可視化し、早期に傾向をつかむ
- 差異が生じた科目・部門を特定し、担当部門へフィードバックする
- 着地見込みを月次で更新し、決算数値のブレを小さくしておく
- 予実差異の分析結果を、翌期の予算編成にも反映させる
まとめ
予実管理は単なる管理会計上の取り組みにとどまらず、決算早期化や開示対応の精度向上にも直結します。月次でのPDCAを粘り強く積み重ねることが、安定した決算体制の土台となります。